NF-e ABI adiada para março de 2027: o que muda na venda de imóveis
A Receita Federal adiou a obrigatoriedade da NF-e ABI de 1º de dezembro de 2026 para 1º de março de 2027. Quem vende imóvel como contribuinte do IBS e da CBS passa a ter 110 dias, e não mais 20, para deixar a emissão pronta.

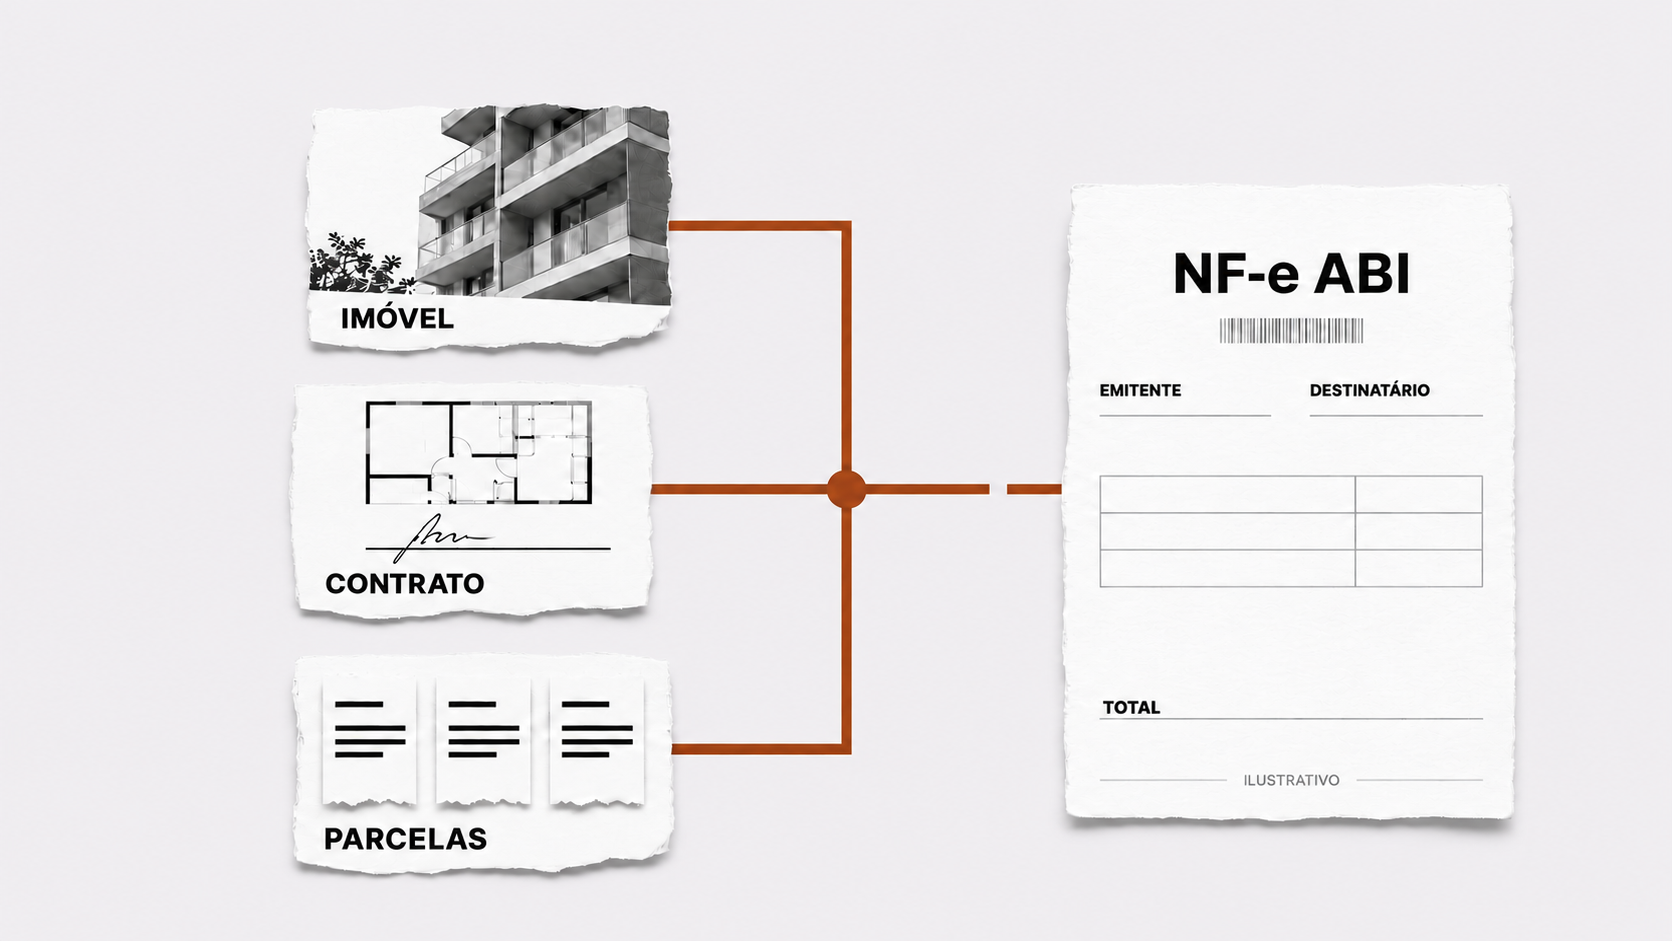
A NF-e ABI passa a ser obrigatória em 1º de março de 2027
O adiamento da NF-e ABI, a Nota Fiscal Eletrônica de Alienação de Bens Imóveis (modelo 77), foi anunciado em 11 de novembro de 2026 pelo secretário especial da Receita Federal, Robinson Barreirinhas, em conjunto com o Comitê Gestor do IBS. A data anterior vinha do Ato Conjunto RFB/CGIBS nº 4/2026, publicado no Diário Oficial em 31 de julho de 2026, que fixava o início da obrigatoriedade em 1º de dezembro de 2026 para o regime regular.
A NF-e ABI não foi o único documento adiado. Segundo a cobertura do anúncio, passam para 1º de março de 2027:
NF-e ABI, na venda de imóveis;
BP-e TM e BP-e aéreo, os bilhetes de passagem eletrônicos;
NFS-e de plataformas digitais, processamento de dados, software e conteúdo pela internet;
NFS-e de transporte coletivo municipal;
DF-e do Simples Nacional na venda de mercadorias.
A justificativa da Receita é operacional, e não de regra. Os sistemas do Fisco estão prontos, mas cerca de 1,1 milhão de empresas ainda emitem documentos pelo leiaute atual, em grande parte porque os próprios sistemas, e os fornecedores que os mantêm, não terminaram a adaptação.
Data publicada em norma: o Ato Conjunto RFB/CGIBS nº 7/2026, assinado em 11 de novembro e publicado em 13 de novembro de 2026, altera o Ato Conjunto nº 4/2026 e fixa a NF-e ABI em 1º de março de 2027, inclusive para optantes do Simples Nacional.
O adiamento veio depois de um mês da mudança de regras
A NF-e ABI chegou ao segundo semestre de 2026 com a data fixada, mas com o leiaute ainda em movimento. O Manual de Orientação do Contribuinte saiu em novembro de 2025, o Ato Conjunto nº 4/2026 fixou a data em julho e, em outubro de 2026, a NT 2026.001 alterou o leiaute e as regras de validação da nota.
A nota técnica também estabeleceu o modelo de NF-e ABI de transição, um tipo próprio de documento para as vendas anteriores a 2027 dos contribuintes que optaram pelos regimes dos arts. 485 e 486 da LC 214/2025, emitido por receita mensal e sem DANFE. A NT ainda passou a tratar o pagamento antecipado, mudou o formato do QR Code e criou o evento de desfazimento da alienação.
Fontes: Ato Conjunto RFB/CGIBS nº 4/2026 (DOU de 31/07/2026); NT 2026.001 v1.00 da NF-e ABI (out/2026), com homologação a partir de 30/11/2026 e produção em 14/12/2026; anúncio da Receita Federal de 11/11/2026; Ato Conjunto RFB/CGIBS nº 7/2026 (publicado em 13/11/2026), que fixa a nova data.
Pelo calendário original, a empresa teria de começar a emitir em 1º de dezembro com um leiaute que só seria substituído em 14 de dezembro. O próprio secretário reconheceu, no anúncio, quatro frentes de dificuldade na transição: a regulamentação, os sistemas da Receita, os sistemas dos contribuintes e o receio de erros e punições.
A obrigação recai sobre quem vende o imóvel como contribuinte do IBS e da CBS
A NF-e ABI é emitida pelo alienante, ou seja, pela empresa que vende o imóvel e é contribuinte do IBS e da CBS. Incorporadoras, loteadoras e SPEs são o caso mais frequente, mas a regra segue a operação, e não o setor: o que define a obrigação é a venda do imóvel dentro do regime regular.
Dentro da empresa, o adiamento chega a duas áreas com perguntas diferentes: o controle financeiro e fiscal responde pelo que entra na nota e por quanto ela vale. Já o controle de sistemas responde por outra questão: de onde vêm os dados da nota e como eles chegam ao emissor a cada venda e a cada parcela recebida.
Identificamos três frentes de trabalho para viabilizar a emissão da Nota
A emissão depende de três frentes que precisam estar resolvidas antes da primeira venda documentada pela NF-e ABI, e identificamos cada uma com um responsável dentro das empresas.
| Frente | O que precisa estar pronto | Quem responde |
|---|---|---|
| 1. Dados do imóvel | CIB, matrícula e cartório de cada unidade, enquadramento, partes e frações de cada contrato | Financeiro e fiscal |
| 2. Valor da nota | Base de cálculo, redutor de ajuste, redutor social e indicador de incorporação, que define se o imposto sai na nota ou nos eventos de pagamento | Financeiro e fiscal |
| 3. Caminho dos dados | Unidade, contrato e parcelas saindo do ERP para o emissor, sem redigitação, na venda e em cada parcela recebida | Sistemas e TI |
Dados do imóvel: o risco é a repetição do erro. O cadastro usado na nota da venda volta a ser usado nos eventos de pagamento durante todos os anos do contrato, e por isso um enquadramento errado pode tirar da unidade o redutor social a que ela tem direito, ou aplicá-lo onde não cabe. O detalhe de cada campo está no artigo sobre como preencher o cadastro do imóvel na NF-e ABI.
Valor da nota: a conta muda conforme o empreendimento. O redutor de ajuste, a outorga onerosa e as contrapartidas urbanísticas alteram a base de IBS e CBS de cada unidade, como mostra o artigo sobre outorga onerosa e redutor de ajuste.
Caminho dos dados: é a responsável pela automação do processo e pela efetiva conformidade dos dados com a Receita Federal.
Quantos registros a NF-e ABI gera por mês?
Uma incorporadora com 200 contratos em fase de pagamento mensal registra cerca de 200 eventos de pagamento por mês, além das notas das vendas novas. Em um ano, são cerca de 2.400 eventos, cada um com dados que já estão no ERP.
200 contratos × 1 parcela por mês = 200 eventos/mês · × 12 meses = 2.400 eventos/ano
Com esse volume, a questão deixa de ser o preenchimento de uma nota e passa a ser a integração. Se os dados do contrato não saem do ERP para o emissor de forma automática, cada parcela vira uma digitação manual, com o mesmo risco de erro da frente 1 multiplicado pelo número de eventos.
A regra da CBS continua valendo
O adiamento alcança a obrigatoriedade da NF-e ABI, e não a Reforma Tributária. No mesmo anúncio, Barreirinhas reafirmou que a CBS entra em vigor em janeiro de 2027 e informou que a Receita pretende enviar um projeto de lei complementar para dar mais prazo ao pagamento definitivo da CBS.
O calendário técnico da NT 2026.001 continua vigente, com homologação a partir de 30 de novembro e produção em 14 de dezembro de 2026, o que permite testar a emissão no leiaute novo antes da data obrigatória.
A Paggo já está pronta para a emissão da NF-e ABI
A Paggo já estava pronta para emitir a NF-e ABI na data original de 1º de dezembro de 2026 e mantém o produto atualizado conforme as especificações que a Receita publica, como as da NT 2026.001. A emissão parte do cadastro do empreendimento, da unidade, do comprador e do fluxo de parcelas, e a Paggo se integra ao ERP da empresa, como Sienge, UAU e Mega, entre outros, para que os dados das três frentes cheguem à nota sem redigitação.
Perguntas frequentes sobre o adiamento da NF-e ABI
Quando a NF-e ABI passa a ser obrigatória?
Em 1º de março de 2027, pelo Ato Conjunto RFB/CGIBS nº 7/2026, publicado em 13 de novembro de 2026, depois do anúncio da Receita Federal e do Comitê Gestor do IBS em 11 de novembro. A data anterior era 1º de dezembro de 2026, fixada pelo Ato Conjunto RFB/CGIBS nº 4/2026.
Por que a NF-e ABI foi adiada?
Porque cerca de 1,1 milhão de empresas ainda emitem documentos fiscais pela regra atual. A Receita afirma que os próprios sistemas estão prontos, mas os sistemas das empresas ainda não.
O adiamento da NF-e ABI já está publicado em norma?
Sim. O Ato Conjunto RFB/CGIBS nº 7/2026, assinado em 11 de novembro e publicado em 13 de novembro de 2026, altera o Ato Conjunto nº 4/2026 e fixa a NF-e ABI em 1º de março de 2027, inclusive para optantes do Simples Nacional.
Quem emite a NF-e ABI?
A empresa que vende o imóvel como contribuinte do IBS e da CBS, como incorporadoras, loteadoras e SPEs. O comprador, o cartório e o banco que financia a compra não emitem a nota.
O que é a NF-e ABI de transição?
É o tipo de documento criado pela NT 2026.001 para as vendas anteriores a 2027 dos contribuintes que optaram pelos regimes dos arts. 485 e 486 da LC 214/2025. É emitida por receita mensal, sem os dados do imóvel e sem DANFE.
A NF-e ABI substitui a escritura do imóvel?
Não. A NF-e ABI é um documento fiscal que registra a operação para o IBS e a CBS. A escritura e o registro em cartório continuam necessários para transferir a propriedade.
A CBS também foi adiada?
Não. A CBS entra em vigor em janeiro de 2027. O que a Receita anunciou é a intenção de dar mais prazo ao pagamento definitivo, por meio de um projeto de lei complementar ainda não enviado ao Congresso.
Fontes consultadas
Ato Conjunto RFB/CGIBS nº 4/2026, publicado no DOU de 31/07/2026: cronograma de obrigatoriedade dos documentos fiscais do IBS e da CBS.
Ato Conjunto RFB/CGIBS nº 7/2026, publicado em 13/11/2026: altera o Ato Conjunto nº 4/2026 e fixa a NF-e ABI em 1º/03/2027, inclusive no Simples Nacional.
Estadão Conteúdo, via Money Times: Receita anuncia medidas para facilitar transição da reforma tributária (11/11/2026).
Correio Braziliense: CG-IBS adia prazos para regularização de documentos fiscais (11/11/2026).
Portal da NF-e ABI: Manual de Orientação do Contribuinte e NT 2026.001 v1.00.
LC 214/2025: IBS, CBS e regime específico de bens imóveis.
CBIC, Indicadores Imobiliários Nacionais do 2º trimestre de 2026 (24/08/2026): 113.676 imóveis residenciais novos vendidos no trimestre, em 221 cidades.
Dados abertos do CNPJ da Receita Federal (out/2026), via cnpj.chat: 124.752 matrizes ativas com atividade principal de incorporação imobiliária (CNAE 4110-7/00).
Glossário rápido
- NF-e ABI
- Nota Fiscal Eletrônica de Alienação de Bens Imóveis, o modelo 77 criado no âmbito da LC 214/2025 para documentar a venda de imóvel, com IBS e CBS apurados sobre a operação. A obrigatoriedade, prevista para 1º de dezembro de 2026, foi adiada para 1º de março de 2027.
- NF-e ABI de transição
- Tipo de NF-e ABI criado pela NT 2026.001 para as vendas anteriores a 2027 dos contribuintes que optaram pelos regimes dos arts. 485 e 486 da LC 214/2025, emitido por receita mensal e sem DANFE.
A NF-e ABI emitida a partir dos dados do seu ERP
Veja como a Paggo emite a NF-e ABI com empreendimento, unidade, comprador e fluxo de parcelas integrados ao ERP da sua empresa.